Puntare sulla filiera AI per oltre il 13% annuo

La settimana si è conclusa con Wall Street sui massimi, con l’indice S&P 500 appena sotto quota 6400 e il VIX tornato sotto 15 – il livello più basso da febbraio. Un clima di apparente calma, supportato dall’ottimismo riguardo alla possibile conclusione delle trattative commerciali tra Stati Uniti, Giappone ed Europa.

L’accordo siglato tra USA e Giappone, che prevede una tariffa generalizzata del 15% sulle importazioni nipponiche, ha evitato un’escalation al 25% inizialmente prevista. La reazione dei mercati è stata positiva: le case automobilistiche giapponesi hanno registrato balzi a doppia cifra (Subaru +13%, Mazda +12%, Toyota +11%). Il Giappone ha inoltre promesso fino a 550 miliardi di dollari di investimenti negli USA, destinati a settori strategici come semiconduttori, difesa, farmaceutica e AI.

Anche un’intesa con l’Europa sembra in fase avanzata, sebbene permangano divergenze su settori come auto, acciaio e alluminio. Trump ha dichiarato che le probabilità di accordo sono “50/50, forse meno”. Tuttavia, la percezione degli investitori è mutata: ciò che mesi fa sarebbe stato letto come una minaccia commerciale, oggi è accolto con favore. La tariffa al 15% viene ormai vista come una soglia “ragionevole” – complice anche l’adattabilità dimostrata finora dai mercati globali.

Sul fronte politico-economico interno, Trump ha inscenato un vero e proprio teatro mediatico insieme al presidente della Fed Powell, visitando un cantiere con tanto di caschetto per denunciare gli sprechi. Una scena surreale, ma perfettamente in linea con la retorica MAGA. Nonostante le critiche, Trump non intende rimuovere Powell, preferendo mantenerlo come potenziale capro espiatorio in caso di rallentamento economico. Intanto, chiede un taglio dei tassi di ben 300 punti base.

Infine, emerge con forza il tema della protezione delle Big Tech americane: no alla digital tax da parte di altri paesi, sì a incentivi massicci all’AI e a una deregulation ambientale e sociale. La tecnologia diventa così braccio strategico del potere politico. L’amministrazione Trump mira a rinsaldare la leadership americana sull’intelligenza artificiale, in chiave anti-Cina e in alleanza con i colossi digitali più allineati all’agenda MAGA.

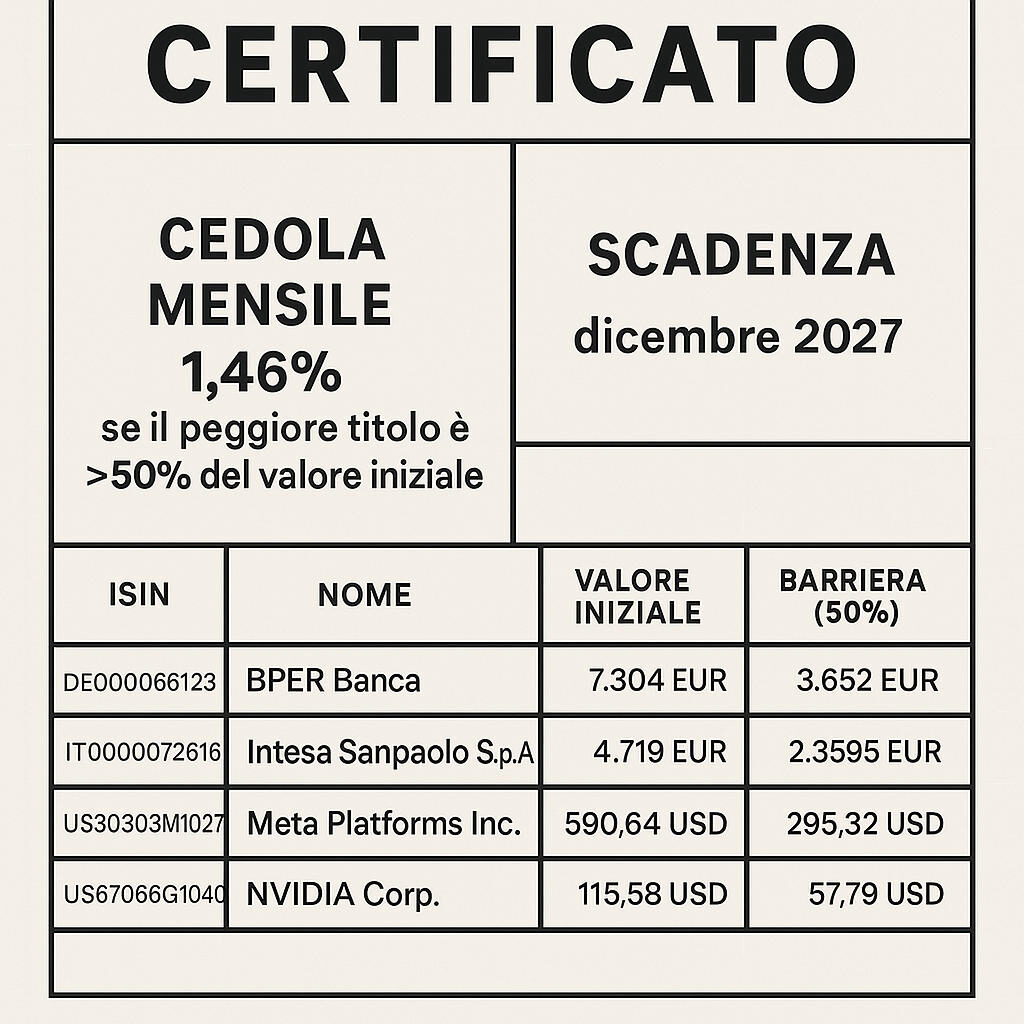
È proprio in quest’ottica di massicci investimenti sull’AI che ho selezionato il seguente certificato ma che acquisterò quando l’indice VIX rialzerà la testa, non ora!

Colgo prima l’occasione per ricordarvi che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:

Continua a leggere…

Guadagnare il 12% l’anno con una protezione del -70%

Nella settimana chiusa il 3 luglio i listini azionari USA hanno chiuso in moderato rialzo: l’S&P 500 e il Nasdaq Composite hanno guadagnato circa l’1-1,2%. L’EuroStoxx 50 ha segnato un lieve calo (-0,3%), mentre l’MSCI Emerging Markets ha guadagnato circa lo 0,7%. Il petrolio è rimasto sostanzialmente stabile, e l’oro ha superato quota 3.300 $/oncia (+0,1% settimanale). Sul fronte obbligazionario, il rendimento del Treasury USA a 10 anni è salito verso il 4,33% (circa +12 centesimi di punto), mentre il Bund tedesco decennale è sceso verso il 2,57% (–3 bp). Il Dollar Index ha chiuso attorno a 96,8 punti (praticamente invariato).

Indice Chiusura Variazione settimanale
S&P 500 6.279,35 +1,2%
Nasdaq Composite 20.601,10 +1,1%
EuroStoxx 50 5.288,81 –0,3%
MSCI Emerging Markets 1.231,63 +0,7%
Treasury 10Y (yield) 4,33% +0,12 % (salita)
Bund 10Y (yield) 2,57% –0,03 % (discesa)
Gold (USD/oncia) 3.346,50 +0,1%
Dollar Index 96,82 0,0%

La chiusura positiva di Wall Street è avvenuta nonostante dati macro contrastanti. Venerdì l’ISM servizi USA è sceso a 49,7 (in territorio di contrazione) dopo aspettative più alte, evidenziando un rallentamento della fiducia delle imprese. Al tempo stesso l’ISM manifatturiero è salito a 49,0 (contro 48,5 atteso). Il mercato del lavoro mostra ancora segnali di solidità (JOLTS a 7,77 mln a giugno, ben oltre le previsioni). A Sintra il presidente Powell ha ribadito che l’economia US resta solida e invita la Fed alla pazienza: per ora la Fed mantiene una politica moderatamente restrittiva, monitorando la situazione prima di cambiare i tassi.

Sul versante politico-economico, l’attenzione si è concentrata sul “Big Beautiful Bill” voluto da Trump – un pacchetto fiscale da oltre 3.400 miliardi $ di tagli alle tasse e spending cuts – approvato alla Camera e ora in Senato. Questo piano introduce un grande stimolo fiscale (con aumento del tetto del debito di 5.000 miliardi) e potrà influenzare inflazione e dinamica dei tassi, ma ce ne occuperemo tra poco. Nei giorni precedenti i mercati hanno reagito con cautela alle notizie: l’oro ha raggiunto nuovi massimi (oltre 3.350 $) spinto dall’incertezza fiscale e dalle tensioni commerciali, mentre il dollaro ha recuperato parte del suo calo dopo l’avanzamento del Bill. In Europa gli indici hanno corretto (-1% il DAX, –0,6% il FTSE MIB) in una settimana di incertezza sulle trattative commerciali con gli USA.

“Big Beautiful Bill”: rischi inflazione, obbligazionario e tail risk

Lo stratega Scott Bessent, oggi segretario al Tesoro USA e una delle poche figure razionali dell’amministrazione Trump , aveva un anno fa proposto il piano “3-3-3” (crescita reale al 3%, produzione petrolifera +3 mb/giorno, deficit al 3% del PIL). Invece oggi solo il prezzo del petrolio è sensibilmente diminuito (circa 6 $ sotto i valori di gennaio) grazie a fattori geopolitici. Sulla crescita la prima metà 2025 è intorno all’1% annuo (ben al di sotto del 3%), e il deficit federale è previsto salire verso l’8% del PIL nel 2026. Sulla sua news letter Fugnoli osserva che Bessent ha quindi rinunciato alla componente fiscale del 3-3-3, puntando ora sulla “crescita a tappe forzate” finanziata dal disavanzo e dalla probabile politica monetaria più accomodante della Fed.

In pratica il piano originale è stato sostituito da misure espansive ancora più forti: alcuni ironizzano sul nuovo obiettivo “8-8-8” (deficit 8%, inflazione 8%, crescita nominale 8%). Secondo Fugnoli i mercati stanno assorbendo bene il nuovo orientamento: vedono il deficit come “generosamente espansivo, ma non così eccessivo da generare serie preoccupazioni” sull’inflazione o sulla domanda di titoli di Stato. Si pensa infatti che qualsiasi rallentamento economico sarà prontamente compensato da una Fed destinata a interrompere la sua fase restrittiva e addirittura tagliare i tassi nel 2026. Lo scenario che ne emerge è quello di un “mini-2021” nel 2026: politiche fiscali e monetarie ben allineate in senso espansivo, con le banche domestiche USA (grazie a nuove regole di leva) pronte ad assorbire gran parte dei Treasuries emessi. Anche in Europa alcune banche centrali (es. Cina, Giappone) mostrano orientamenti espansivi analoghi, rafforzando l’idea di una fase globale di sostegno congiunto.

Questa stessa lettura, benché ottimista e non tiene conto di quanto sia cambiata la posizione del dollaro negli ultimi anni, non esclude tuttavia rischi al rialzo per inflazione e volatilità obbligazionaria. Si stima che il nuovo pacchetto fiscale finale costerà circa lo 0,4% del PIL, ma spingerà comunque il deficit USA oltre il 6-8% del PIL nei prossimi anni. Naturalmente un tale deterioramento fiscale aumenta la volatilità dei mercati obbligazionari. In uno scenario estremo di tail risk, se la Fed non riuscisse a domare un’impennata dei rendimenti, la monetizzazione del debito americano potrebbe portare a un balzo dell’inflazione e a un forte deprezzamento del dollaro. In sintesi, il “Big Beautiful Bill” stimola la crescita potenziale ma innalza i rischi inflazionistici: sarà cruciale l’equilibrio fra stimolo fiscale e controllo dei prezzi. Gli investitori si attendono perciò che la Fed mantenga l’attuale restrizione solo finché serve, per poi concedere spazio a orientamenti più accomodanti in caso di rallentamento economico.

In questo quadro complesso, i mercati azionari restano sostenuti dalle prospettive di crescita e da banche centrali pazienti, ma scontano gradualmente i timori su inflazione e politiche fiscali USA. La settimana passata ha visto oscillazioni moderate: il rialzo degli indici US riflette la fiducia su una Fed più tollerante verso la spinta fiscale, mentre i future sui bond riflettono il possibile aumento dell’offerta debitoria. Le tensioni sul fronte commerciale e le politiche daziarie (ad esempio sui metalli) alimentano pressioni inflazionistiche settoriali, come evidenziato dalla nuova ascesa dell’oro oltre i 3.300$.

Il prodotto che andrò a presentare di seguito presenta proprio un profilo di resilienza molto profondo per i motivi sopra enunciati.

Prima colgo l’occasione per ricordarvi che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:
Soprattutto condividete gli articoli sui vostri social!

Questo certificato è emesso Barclays Bank PLC è un Phoenix Memory Step-Down su un basket worst-of di quattro azioni bancarie (BPER Banca, Banca MPS, Banco BPM e Commerzbank) .

Continua a leggere…

Cavalcare l’hype dei titoli della difesa ma con un piano B

Diciamo subito che la settimana appena trascorsa ha ampiamente smentito la visione di breve termine che ho enunciato nell’articolo precedente.

Ne prendo atto, benché anche questa settimana ha confermato che vendere dollari ed accumulare oro protetto dal rischio cambio è comunque una buona idea.

Vediamo più nel dettaglio cosa è successo questa settimana.

Negli ultimi sette giorni i mercati azionari hanno mostrato un moderato rimbalzo complessivo, dopo l’escalation geopolitica dei giorni scorsi. A Milano il FTSE MIB ha chiuso venerdì 27 giugno a quota 39.742 punti, in rialzo di circa il 2,3% rispetto al lunedì precedente (da 38.840 a 39.742). La settimana ha visto un andamento altalenante: un primo calo a inizio settimana (condizionato dall’incertezza mediorientale) seguito da un recupero negli ultimi giorni, spinto anche da dati macro favorevoli negli Stati Uniti. A Wall Street gli indici principali hanno chiuso in rialzo la seduta di giovedì 27 giugno: il Dow Jones +0,9%, l’S&P 500 +0,8% (a 6.141 punti) e il Nasdaq +1,0% (a 20.168 punti). Sia l’S&P 500 che il Nasdaq si stanno avvicinando a nuovi massimi storici, sostenuti dall’ottimismo sui tagli dei tassi Fed e dal prevalere di notizie rassicuranti nel fronte commerciale USA-Cina e geopolitico.

I mercati obbligazionari hanno perlopiù consolidato i livelli: il rendimento del BTP Italia a 10 anni si è attestato intorno al 3,49% il 27 giugno, sostanzialmente stabile rispetto a inizio settimana, riflettendo lo smorzarsi del premio per il rischio dopo la ritrovata calma geopolitica. Analogamente, il rendimento del Treasury USA a 10 anni si è leggermente ridotto a circa 4,26% il 26 giugno (era intorno al 4,38% il 20 giugno), suggerendo che gli investitori non vedono (al momento) spinte inflazionistiche tali da mantenere i tassi ai massimi. In breve, le tensioni (e la conseguente domanda di rifugio) hanno inizialmente fatto salire i rendimenti (crollo dei prezzi), ma il cessate il fuoco ha riportato un po’ di tranquillità.

Sul fronte delle materie prime, il prezzo dell’oro ha scontato il progressivo calo delle tensioni mediorientali. Venerdì scorso l’oro in dollari è sceso a circa 3.260,70 USD/oncia, in ribasso del 2,0% rispetto al giorno precedente; complessivamente segna un calo settimanale di circa il 3%, dopo due settimane consecutive di guadagni. Secondo Trading Economics, la contrazione dei timori (il fragile cessate il fuoco tra Israele e Iran è stato mantenuto) ha ridotto la domanda di asset rifugio. Nonostante questo ultimo calo, l’oro rimane comunque su livelli elevati (+40% da un anno) grazie alle robuste vendite da parte di banche centrali e alle attese di ulteriori tagli ai tassi Fed più avanti nell’anno.

La settimana è stata fortemente influenzata dalle turbolenze geopolitiche. Fra il 22 e il 24 giugno gli Stati Uniti avevano lanciato attacchi a impianti nucleari iraniani, in risposta al conflitto in Medio Oriente; l’Iran aveva reagito lanciando missili contro basi USA (ad es. Al Udeid in Qatar). Questi eventi avevano inizialmente generato nuovi timori di escalation, spingendo gli investitori verso obbligazioni e oro. Tuttavia, una rapida mediazione ha portato venerdì 23 giugno all’annuncio di un “cessate il fuoco totale” fra USA e Iran, dopo 12 giorni di conflitto attivo. L’annuncio (rilanciato anche dal Presidente Trump sui social) ha rafforzato il sentimento di rischio: le borse hanno ritracciato al rialzo e i beni rifugio sono diminuiti di valore. In pratica, il miglioramento del clima geopolitico ha “rimosso” il premio per il rischio, come evidenziato dal leggero rialzo degli indici azionari e dal calo dei rendimenti obbligazionari citati.

Infine, sul piano politico-economico, al recente vertice NATO de L’Aja i paesi membri hanno concordato di aumentare progressivamente gli investimenti militari fino al 5% del PIL nei prossimi anni. Il patto prevede di dedicare il 3,5% del PIL alle spese militari tradizionali e un ulteriore 1,5% a spese correlate (infrastrutture, cyberdifesa, R&S). Per l’Europa e l’Italia, quest’obiettivo implica un forte incremento delle spese pubbliche in difesa (oggi intorno al 2% del PIL nel caso italiano), con importanti riflessi sui mercati finanziari. In termini di mercati obbligazionari, l’aumento del debito sovrano necessario a finanziare queste spese potrebbe esercitare pressioni al rialzo sui rendimenti in futuro. Sul mercato azionario, invece, i titoli dei settori difesa e aerospazio (caratteristica dei sottostanti di molti certificati) potrebbero essere favoriti da questa spesa extra. In sintesi, l’accordo NATO segnala per ora un maggior “peso” della difesa nell’economia, potenzialmente espansivo per il settore – ma anche fonte di squilibri di bilancio nel lungo termine.

Prima colgo l’occasione per ricordarvi che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:
Soprattutto condividete gli articoli sui vostri social!

Continua a leggere…

Fare il 10% all’anno con tecnologia ed oro

Negli Stati Uniti i principali indici hanno chiuso la settimana in rialzo, sostenuti da dati economici solidi e dal clima più disteso sulle trattative commerciali, ma secondo me durerà ancora poco. Lo S&P 500 ha guadagnato circa l’1% da inizio settimana, superando quota 6.000 punti (chiuso a 6.003 il 6 giugno), il Nasdaq Composite ha messo a segno un progresso di circa il 2% nell’arco settimanale e il Dow Jones ha chiuso anch’esso in leggero rialzo. A spingere i corsi sono stati dati sul lavoro migliori delle attese (+139mila nuovi posti di lavoro a maggio negli USA) e il raggiungimento di un accordo provvisorio tra Stati Uniti e Cina per ridurre i dazi reciproci sui beni (tregua di 90 giorni). Sul fronte tecnologico, titoli come Nvidia (+1,2%), Meta (+1,9%) e Apple (+2,1%) hanno beneficiato del quadro positivo.

In Europa la tendenza è stata analoga: gli indici azionari hanno recuperato terreno dopo un breve scivolone iniziale. Il DAX tedesco è salito circa dell’1,7% mercoledì 28 maggio, mentre l’Euro Stoxx 50 (il paniere delle Blue Chip dell’eurozona) ha registrato un rialzo nel corso della settimana, spinto dal calo dell’inflazione. Secondo i dati preliminari Eurostat, l’inflazione annuale nell’area euro è scesa al 1,9% a maggio (da 2,2% di aprile), ben al di sotto dell’obiettivo BCE. Anche in Italia Piazza Affari ha terminato la settimana con un segno positivo: il FTSE MIB ha guadagnato circa lo 0,55%, chiudendo a 40.602 punti venerdì 6 giugno.

Sul fronte obbligazionario, i rendimenti dei titoli di Stato sono rimasti sostanzialmente stabili con segnali di moderato calo in Europa. Il BTP decennale italiano rende attorno al 3,5%, grazie anche al restringimento dello spread sotto i 95 punti base. In Germania il Bund 10 anni tratta intorno al 2,6%, coerentemente con le attese di un nuovo taglio dei tassi da parte della BCE dopo il dato di inflazione debole. Negli Stati Uniti, il rendimento del Treasury 10 anni si attesta poco sotto il 4,5% (circa 4,50%), in rialzo rispetto alla settimana precedente per via dell’ottimismo sull’economia e sarà questa una delle variabili principali da monitorare nei prossimi mesi.

Infatti i mercati guardano ora ai prossimi appuntamenti macro: questa settimana la BCE ha effettivamente tagliato i tassi di 25 punti base, mentre negli USA è attesa la riunione della Fed di metà giugno. La politica monetaria resta quindi al centro delle attenzioni. Sul fronte geopolitico, oltre all’intesa sui dazi USA-Cina, si segnala la decisione di Trump di rinviare le tariffe previste sull’Europa, notizia che ha alleviato la pressione sul mercato europeo. In sintesi, l’ultima settimana ha visto prevalere umori positivi, con azioni e obbligazioni che hanno digerito dati chiave e novità politiche, confermando un clima di attendismo costruttivo sui listini globali.

In questo contesto aumentare la componente liquida del portafoglio è comunque un’ottima idea. Un’alternativa può essere trovare dei certificati che hanno una buona probabilità di essere richiamati a breve in modo tale da essere pronti a sfruttare futuri ribassi.

Prima colgo l’occasione per ricordarvi che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:

Vediamone le caratteristiche principali:

Continua a leggere…

Quattro assicurativi per un 11.5% annuo

I principali indici azionari USA sono cresciuti, con il Nasdaq in rialzo del 2,01%, l’S&P 500 dell’1,88% e il Dow Jones dell’1,60%. La settimana è stata dominata dalle notizie sui dazi (tanto per cambiare): Trump ha rinviato al 9 luglio l’introduzione di un nuovo dazio del 50% sull’UE. Tuttavia, un tribunale ha stabilito che Trump non aveva l’autorità per la maggior parte dei dazi globali, provocando forti rialzi di borsa giovedì, ma poi un tribunale d’appello ha sospeso temporaneamente questa decisione, limitando i guadagni. Inoltre, l’ottimismo si è smorzato a causa di dichiarazioni di stallo nei negoziati USA-Cina.

L’inflazione core PCE di aprile è scesa al 2,5% (minimo da 4 anni), ma resta oltre il target del 2% della Fed. I verbali della Fed di inizio maggio hanno confermato rischi inflazionistici legati alle incertezze commerciali. La fiducia dei consumatori è migliorata bruscamente, con l’indice del Conference Board in forte rialzo grazie all’allentamento delle tensioni commerciali. I Treasury hanno beneficiato del temporaneo stop ai dazi, mentre i bond ad alto rendimento hanno sovraperformato, sostenuti dalla fiducia dei consumatori e da emissioni limitate.
Lo STOXX Europe 600 è salito dello 0,65% dopo il rinvio dei dazi USA-UE. L’inflazione si è moderata in Spagna e Italia (1,9%), in Francia (0,6%) e leggermente in Germania (2,1%). Tuttavia, le aspettative d’inflazione delle famiglie restano al 3,1%. In Germania, la disoccupazione è salita più del previsto a 2,96 milioni. Nel Regno Unito, la fiducia nel settore servizi è calata a minimi da 2,5 anni.
Gli indici Nikkei 225 (+2,17%) e TOPIX (+2,41%) sono saliti, sostenuti da progressi nei colloqui commerciali con gli USA. L’inflazione a Tokyo ha accelerato (3,6% annuo), mentre la produzione industriale è scesa dello 0,9%. La BoJ mantiene la linea accomodante nonostante le pressioni inflazionistiche. Su quanto sia cruciale la posizione del Giappone nell’attuale assetto finanziario internazionale sarà (probabilmente) argomento di un prossimo post, soprattutto vedremo come stia cambiando il carry trade.
Per rimanere in Asia, gli indici CSI 300 e Shanghai Composite hanno chiuso in calo, con investitori prudenti per la pausa nei negoziati USA-Cina. Il governo cinese investirà 500 miliardi di RMB in infrastrutture e prevede di mantenere forte il settore manifatturiero.

In sintesi, la settimana è stata caratterizzata dalle oscillazioni dei mercati legate alle incertezze commerciali globali, alla frenata dell’inflazione in Europa e Giappone, e a segnali contrastanti sulla crescita economica.

In questo contesto mi sono orientato verso un certificato con quattro sottostanti che, assieme a quello delle utility, considero tra i settori più stabili, quello assicurativo.

Colgo prima l’occasione per ricordarvi che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:

Vediamo subito le caratteristiche:

Continua a leggere…

Proteggersi dai ribassi di oltre il 50% con due banche straniere con un rendimento del 13.67%

Per ragioni di tempo il post di questa settimana sarà in formato più ridotto.

Colgo subito l’occasione per ricordarvi che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:

I principali indici azionari statunitensi hanno chiuso la settimana in calo, influenzati dalla volatilità dei titoli di Stato e dalle rinnovate tensioni commerciali. L’S&P 500 e il Dow Jones sono tornati in territorio negativo da inizio anno, mentre il Nasdaq ha contenuto le perdite (-2,47%). La debolezza è stata accentuata da un’asta deludente di titoli del Tesoro a 20 anni, che ha fatto salire i rendimenti, raggiungendo il livello più alto dal 2023 per i titoli trentennali. Le preoccupazioni sono aumentate dopo il downgrade del debito sovrano USA da parte di Moody’s e l’approvazione di una legge fiscale del presidente Trump, vista come potenzialmente espansiva per il debito pubblico.

I mercati sono scesi ulteriormente dopo che Trump ha annunciato nuove tariffe del 50% sulle importazioni dall’UE, a partire dal 1° giugno, e ha minacciato tariffe del 25% sugli iPhone se Apple non trasferirà la produzione negli USA.

Nel frattempo, l’attività economica statunitense è migliorata a maggio. L’indice PMI dei servizi è salito da 50,8 a 52,3, mentre quello manifatturiero è cresciuto a 52,3, segnando una ripresa rispetto ad aprile. Tuttavia, i prezzi sono aumentati al ritmo più alto da agosto 2022, legati in gran parte ai dazi.

Nel settore immobiliare, le vendite di case esistenti sono scese ai minimi da aprile 2009, mentre le vendite di nuove case sono salite inaspettatamente a 743.000 unità. I tassi ipotecari a 30 anni hanno toccato i livelli più alti da metà febbraio.

In Europa, l’indice STOXX Europe 600 ha perso lo 0,75% dopo l’annuncio delle tariffe USA. Gli indici principali di Germania, Francia e Italia sono scesi, mentre il FTSE 100 del Regno Unito ha guadagnato. Il PMI dell’Eurozona è sceso sotto 50, indicando contrazione. La Commissione Europea ha rivisto al ribasso la crescita del 2025 allo 0,9%.

Io in questo contesto continuo a mantenermi molto liquido, vendo dollari in tutte le suo forme (ETF in USD, azioni e obbligazioni), compro oro con hedge in euro e prodotti che mi garantiscano un importante flusso di cassa a fronte di una buona protezione.

Il certificato di questa settimana si inquadra proprio in questo contesto.

Continua a leggere…

Tre società per la ricostruzione in Ucraina per quasi il 9% annuo

La scorsa settimana ha segnato un importante punto di svolta per i mercati azionari statunitensi. Dopo il violento drawdown di aprile, l’indice S&P 500 e il Nasdaq hanno chiuso in territorio positivo da inizio anno, con una distanza di poco superiore al 3% dai massimi storici. Si è trattato di un recupero tanto rapido quanto sorprendente, favorito da due catalizzatori principali: l’allentamento delle tensioni commerciali e il ritorno degli acquisti sui titoli tecnologici.

L’amministrazione americana ha infatti sospeso per 90 giorni gran parte delle tariffe doganali introdotte ad aprile (esclusa la tariffa base del 10%) e, a sorpresa, ha annunciato una drastica riduzione delle tariffe verso la Cina, passate dal 145% al 30%. In parallelo, numerose aziende USA hanno siglato importanti accordi commerciali in Arabia Saudita, Qatar ed Emirati Arabi Uniti, con una forte componente legata alla tecnologia avanzata. Queste intese, sebbene sollevino interrogativi sul piano della sicurezza nazionale, hanno riacceso l’interesse del mercato per il comparto AI.

Proprio in questo contesto si inserisce la revoca della “AI Diffusion Rule”, una norma introdotta da Biden a gennaio che limitava l’export di chip AI verso numerosi Paesi. La sua eliminazione favorisce attori come Nvidia, AMD e Intel, che hanno già iniziato a recuperare parte delle perdite, riducendo il drawdown dal 30% di aprile a circa il 9%.

Tenete a mente questo aspetto perché la competizione sulla tecnologia tra USA e Cina sarà uno degli aspetti dirimenti nei prossimi anni.

Crescita solida, inflazione sotto controllo

L’economia reale mostra segnali di tenuta. Le attese di recessione, che a fine aprile raggiungevano il 65% su piattaforme di prediction market come Polimarket, sono ora scese al 38%. Il modello GDP Now della Fed di Atlanta prevede una crescita del PIL USA del 2,4% per il trimestre in corso. Nel frattempo, i dati sull’inflazione sorprendono in positivo: il CPI è uscito al 2,3% (vs 2,4% atteso), il PPI al 2,4% (vs 2,5% previsto), smentendo i timori di una nuova fiammata inflattiva.

Eppure, il sentiment dei consumatori rimane fragile. Il sondaggio dell’Università del Michigan indica aspettative di inflazione a un anno al 7,3%, un valore distorto da fattori psicologici e polarizzazione politica. A questo si aggiungono le prime avvisaglie di rincari nei beni soggetti a dazi, come segnalato dal CEO di Walmart.

Moody’s declassa gli Stati Uniti: impatto psicologico, ma non sistemico

A mercati chiusi, Moody’s ha annunciato il downgrade del debito USA da Aaa ad Aa1, citando l’incapacità del governo di contenere deficit e spesa per interessi. La decisione, pur attesa da alcuni analisti, è un campanello d’allarme sulla traiettoria del debito: si stima che nel 2025 il 30% delle entrate federali sarà destinato al pagamento degli interessi. Il downgrade non implica un rischio di default, ma rende evidente l’erosione della fiducia nel debito sovrano statunitense, definito da tempo “risk free” solo nominalmente.

Treasuries sotto pressione, attesa per l’autunno

A mio avviso, il vero freno al rialzo dei mercati non è il rischio di recessione, bensì la fragilità dei Treasury. L’elevato disavanzo, la fine del QE, il Quantitative Tightening in atto e l’assenza di nuovi acquirenti istituzionali esteri mettono pressione sulle aste. Se i rendimenti dei decennali si avvicinassero al 5%, l’azionario ne risentirebbe.

Proprio per affrontare questi problemi, esiste la proposta di modifica dei ratio patrimoniali bancari, attesa per l’autunno, potrebbe sbloccare nuova domanda da parte delle banche USA. Inoltre, nel 2026, la Fed potrebbe vedere un cambio alla guida, con un profilo più accomodante.

Il quadro attuale resta di temporaneo equilibrio: l’azionario cavalca un rimbalzo tecnico e macroeconomico, ma le fondamenta fiscali e obbligazionarie restano fragili. Estate e autunno si prospettano come banchi di prova. Fino ad allora, momentum e speranza restano le forze trainanti.

Benché, lo sapete, io non abbia approfittato di questo ultimo movimento a V, rimango ancora in posizione attendista rispetto all’azionario e continuo con i miei due principi base: protezione e diversificazione.

In questa direzione va il prodotto descritto di seguito che ha due caratteristiche principali: barriera distante e sottostanti che non si hanno in portafoglio.

Prima, come al solito, vi ricordo che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:
Ogni contributo è un piccolo mattoncino per l’indipendenza di questo blog.

Il certificate che presento questa settimana è incentrato sulla futura ricostruzione dell’Ucraina. Per completezza riporto i motivi per cui è stato proposto, fermo restando che i motivi principali che mi hanno spinto a sceglierlo sono quelli detti sopra.

Continua a leggere…

Fare il 13,8% con un mix di indici e bond USA

Negli ultimi giorni, i mercati finanziari hanno mostrato segnali misti, riflettendo l’incertezza generata dalla strategia commerciale dell’amministrazione Trump e dalla difficile lettura dello scenario macroeconomico globale. Al centro della scena si trovano le tensioni con la Cina, i dati economici distorti e le implicazioni sulle politiche monetarie e fiscali. Mentre alcuni indicatori mostrano resilienza, la volatilità resta alta e la direzione futura appare tutt’altro che chiara.

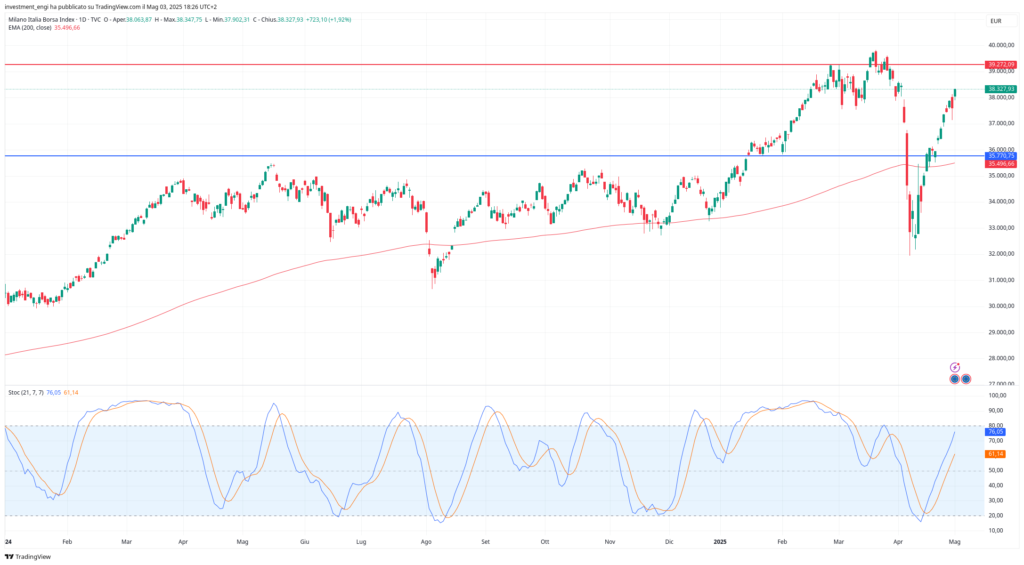
Nel breve termine io consiglio estrema prudenza perché il recente movimento a V non è assolutamente sostenibile, soprattutto perché fatta a strappi lasciando molti gap aperti. L’indice FTSE-MIB ne è un esempio ma vale anche per gli altri indici:

La politica dei dazi adottata da Trump ha rappresentato un chiaro ritorno al protezionismo. Il team economico presidenziale, guidato da Robert Lighthizer e Peter Navarro, ha dato un’impronta fortemente interventista, puntando a correggere lo squilibrio commerciale con la Cina attraverso tariffe e barriere. Questa impostazione ha segnato una discontinuità rispetto alla dottrina liberista repubblicana degli ultimi decenni, riaffermando l’interesse nazionale sopra l’integrazione globale. La logica è chiara: ridurre la dipendenza americana dalle importazioni, riequilibrare il deficit commerciale e rilocalizzare la produzione interna. Tuttavia, le conseguenze di questa scelta si stanno manifestando in modo complesso, sia in termini economici che geopolitici.

Va inoltre sempre ricordato che, se magari gli USA, forse, possono permettersi, per puri motivi di contrapposizione geopolitica, tentare di isolare commercialmente la Cina, non possono assolutamente rinunciare al loro ruolo di “compratore globale di ultima istanza”, ossia continuerà ad avere un deficit commerciale strutturale, Trump o non Trump.

D’altronde l’economia americana, pur non avendo ancora subito un vero rallentamento, mostra segnali ambigui. Come sottolinea Alessandro Fugnoli in un recente articolo, molti dati macroeconomici sono difficili da interpretare, anche per la loro raccolta asincrona. Ad esempio, un dato positivo potrebbe riflettere la corsa agli acquisti per anticipare gli effetti dei dazi, e non una reale solidità dell’economia. Inoltre, l’impatto dei dazi si configura come uno shock da offerta, diverso da quello causato dalla pandemia di Covid-19: non esiste un forte supporto monetario e fiscale e la previsione è di una crescita più debole accompagnata da una bassa inflazione.

In parallelo, la Cina resta l’incognita più rilevante. Da un lato, l’economia cinese non si è fermata e continua a crescere, sebbene con una certa fragilità. Dall’altro, la resistenza reciproca di Stati Uniti e Cina rischia di trasformarsi in un lungo stallo negoziale, con esiti imprevedibili. Entrambi i paesi sembrano sopravvalutare la propria capacità di resistere a un eventuale embargo incrociato, e sottovalutano gli effetti sistemici sulle catene di fornitura globali. Le trattative potrebbero comunque sbloccarsi, magari con una moratoria sulle misure restrittive, qualora emergesse una volontà politica comune di rassicurare i mercati.

Intanto, la risposta delle autorità americane mostra sfumature contrastanti. La Federal Reserve, almeno ufficialmente, mantiene un atteggiamento freddo e prudente. Le recenti parole di Christopher Waller, che ha aperto a possibili tagli dei tassi in caso di peggioramento del mercato del lavoro, vanno lette anche in chiave politica: Waller è uno dei candidati a succedere a Jerome Powell e potrebbe voler guadagnare consensi interni alla Casa Bianca. Al contrario, l’amministrazione Trump sembra oggi più attenta al comportamento dei mercati finanziari rispetto al passato, pronta a intervenire per sostenere i corsi azionari in caso di debolezza.

Sul fronte operativo, emerge una preferenza per le borse europee, considerate relativamente più resilienti rispetto a quelle americane e asiatiche. Anche l’euro appare in fase di consolidamento e potrebbe rafforzarsi ulteriormente, mentre i bond europei beneficiano nel breve termine delle pressioni deflazionistiche. I titoli obbligazionari in dollari sono invece da gestire con prudenza, privilegiando le scadenze brevi in attesa di sviluppi sulla curva dei rendimenti. L’oro, infine, mantiene un ruolo difensivo, sostenuto dalla continua domanda cinese. Il grafico sottostante penso sia abbastanza esplicativo:

Nel contesto appenda descritto io personalmente sto approfittando di questo momento di rimbalzo per liquidare alcune azioni a favore di liquidità, oro in hedge con euro e certificati.

Quello che segue è tra quelli che sto monitorando.

Continua a leggere…

Guadagnare fino al 22% annualizzato grazie alle follie altrui

Ne avrei fatto volentieri a meno ma questa settimana non posso esimermi dal commentare anche io cosa stia succedendo sul fronte di dazi e della alta volatilità provocata da Trump. Sapete che di solito sono molto moderato nei toni, ma questa volta permettetemi di cambiare registro perché certe cose non si possono più né ascoltare né vedere.

Facciamo un po’ di riassunto sulle idee che sono passate per questo blog. Inizio ad esempio con il riportare un articolo dove si parlava della de-dollarizzazione e di quali effetti questo fenomeno avrebbe avuto sui prezzi dell’oro. La cronaca delle ultime settimane penso che sia stata la più palese conferma di questa visione.

Molti si chiedono come mai i tassi dei T-bond americani salgano (il trentennale è arrivato a sfiorare il 5%) ed il dollaro si deprezzi. Esattamente perché molti stanno entrando nell’ottica che il dollaro non sarà più moneta di riserva privilegiata come lo è stata dopo la fine degli accordi di Bretton Woods.

Questo era cominciato ad essere intuibile quando le sanzioni contro la Russia avevano bloccato i conti in dollari, ma lo sta diventando evidente nel tentativo, disperato e fallimentare, di riequilibrare La bilancia commerciale degli Stati Uniti da parte di Trump.

Un impero che rinuncia ad avere un surplus monetario, a fronte quindi di un deficit commerciale, smetterebbe di essere tale. Ora potrebbe anche darsi che Trump si riveli storicamente come un Gorbacëv in salsa

yankee ma sarebbe troppo bello per essere vero.

La retromarcia fatta nel giro di qualche giorno sui dazi al resto del mondo ne è una conferma.

È notizia di ieri sera che addirittura sono stati tolti i dazi anche per la Cina per quanto riguarda i prodotti tecnologici. Domani quindi in apertura ad esempio aspettatevi che un titolo come STM venga sospeso in asta di apertura per eccesso di rialzo.

Faccio notare inoltre che mantenere i dazi sulla sola Cina è sostanzialmente inutile vista la sua integrazione nella catena della produzione globale.

E qui adesso veniamo a quello che succederà: vedrete che nei prossimi giorni passeremo dal nemico russo a quello che cinese in men che non si dica. Della serie ” come stare sempre dalla parte sbagliata della storia”.

Infatti una classe dirigente degna di questo nome, sfrutterebbe immediatamente questa occasione per emanciparsi dal dominio di un impero in decadenza per trovare nuovi sbocchi economici, industriali e geopolitici per il proprio paese.

La prima iniziativa che si dovrebbe prendere sarebbe quella di ripristinare la via della seta, annullata da questo governo, per aggraziarsi non solo al sistema produttivo cinese (di gran lunga il primo al mondo), ma a tutto il blocco euro-asiatico che sarà il futuro dei decenni a venire.

Ricordo anche che la Cina attuale dipende molto meno dalle sue esportazioni di quanto non lo facesse 20 anni fa ma anche rispetto a paesi come l’Italia o la Germania.

Italia: 33,73% (sul PIL)

Germania: 42,1% (sul PIL)

Cina: 19.72% (sul PIL)

Quindi, quando sentirete castronerie sulla sovra-produzione cinese, ricordatevi questi dati.

Continua a leggere…

Guadagno oltre il 17% e protezione fino al 50% dei ribassi: oggi è possibile

Vista la poca personale disponibilità di tempo questa settimana, a cui si somma l’entra in vigore dell’ora legale, eviterò il solito riassunto della settimana ed andrò direttamente alla presentazione del certificato.

Vi dico solo, al volo, che ora, dopo aver accumulato molta liquidità come ho scritto in praticamente tutti i post degli ultimi mesi, sto entrando con un tasso constante settimanale su prodotti che ritengo interessante. Quello che segue è uno di questi in cui sono entrato proprio alla chiusura di venerdì.

Prima, come al solito, vi ricordo che chi volesse contribuire al proseguimento di questo blog, lo può fare in vari modi. Il primo è più efficace è quello di effettuare una donazione tramite Go Fund Me o Buy Me Coffee. Poi potete iscrivervi alla mailing list qui a destra, potete cliccare sulle inserzioni pubblicitarie che vi vengono presentate ed infine potete diffondere gli articoli tramite i social network a cui siete iscritti. Queste ultime due possibilità non vi costano nulla! Inoltre ora potete farlo anche tramite un trasferimento di bitcoin a questo indirizzo: bc1qy0kr074kdpnlrzszgwfnrdrlv2srnmkdzltl8s od utilizzando il seguente QR Code:
Ogni contributo è un piccolo mattoncino per l’indipendenza di questo blog.

Partiamo dai dettagli principali:

Continua a leggere…